

|
Preferisci ascoltare? Clicca play!
Getting your Trinity Audio player ready...
|
La Commissione Europea ha avviato un percorso per stimolare investimenti pubblici e privati nella riqualificazione energetica degli edifici. L’obiettivo è ambizioso: ridurre i consumi, abbattere le emissioni e rilanciare un comparto edilizio che rappresenta una delle chiavi della transizione verde.
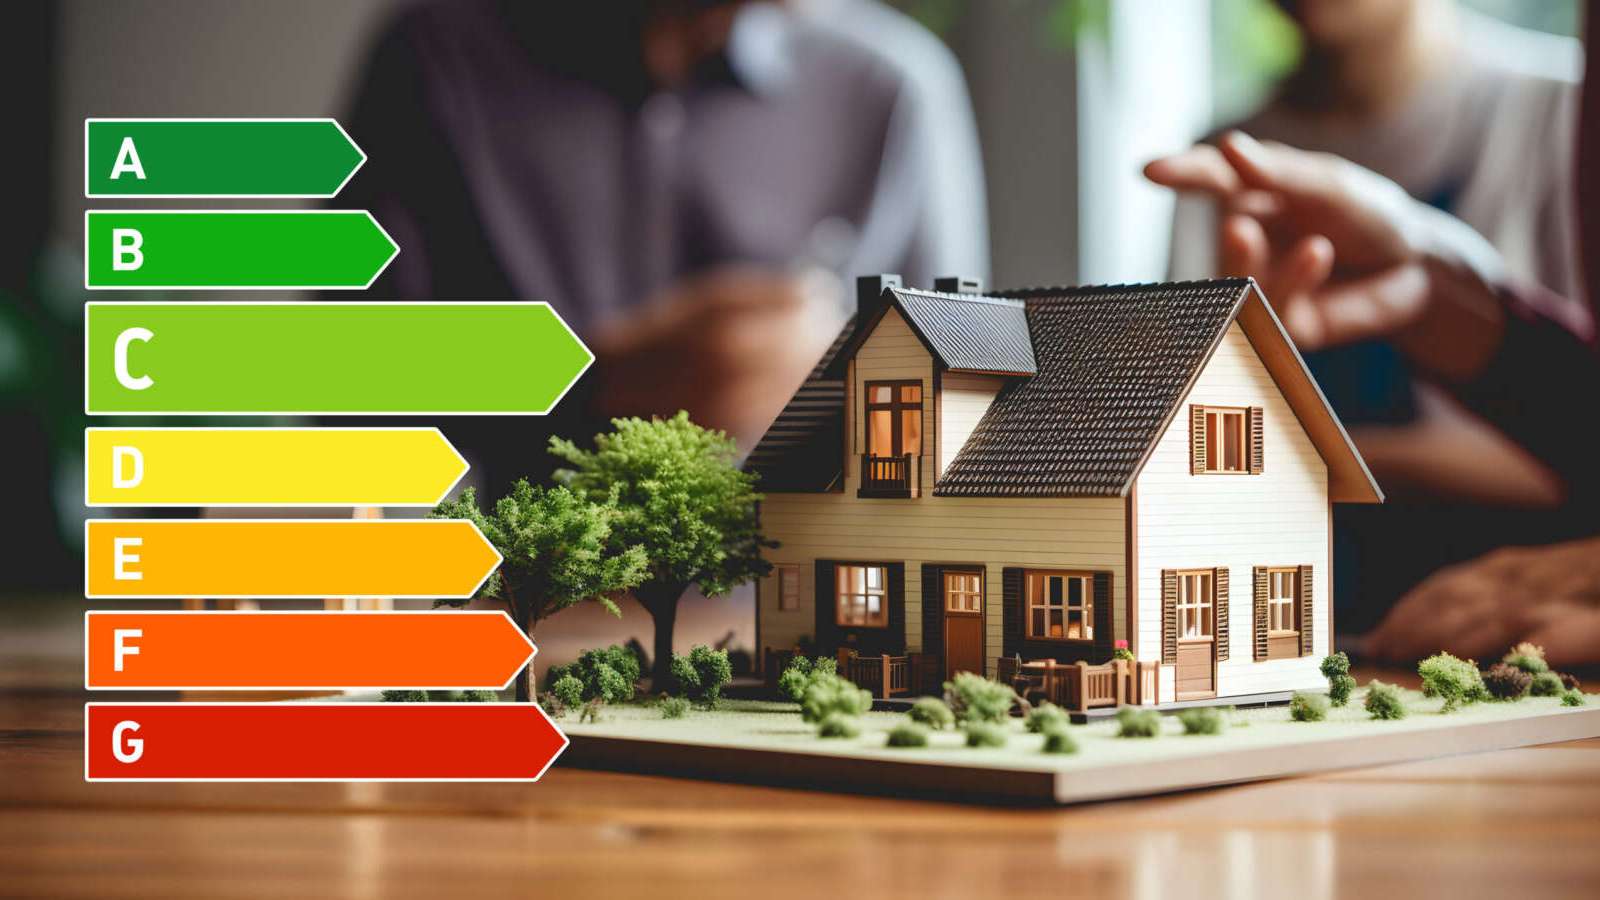
Il progetto si inserisce all’interno della cornice della Direttiva sulle prestazioni energetiche degli edifici (EPBD, 2024) che invita gli Stati membri ad accelerare i programmi di riqualificazione. In Italia il tema è particolarmente rilevante: secondo i dati emessi da ENEA/CTI quasi metà degli edifici residenziali italiani è nelle classi emergetiche F e G, risultando spesso energivoro e difficile da efficientare.
Esperienze come il Superbonus 110% hanno dimostrato le potenzialità di una politica di incentivi ma anche i rischi legati a frodi, costi eccessivi per lo Stato e accesso diseguale ai benefici. Ora Bruxelles propone un approccio diverso: creare un framework finanziario volontario destinato a banche e istituzioni di credito che favorisca prestiti mirati per le ristrutturazioni energetiche
La consultazione
La consultazione pubblica, aperta fino al 18 novembre 2025 (Leggi qui) mira a raccogliere contributi da cittadini, imprese, banche, enti locali e associazioni per costruire uno strumento operativo e inclusivo. I temi chiave sono: incentivi finanziari, tutela delle famiglie vulnerabili, priorità agli edifici peggiori dal punto di vista energetico, trasparenza e dati, allineamento con la finanza sostenibile.
Gli incentivi finanziari
Quando si parla di incentivi finanziari per la riqualificazione energetica la Commissione si riferisce a un mix di strumenti pensati per rendere i prestiti più accessibili e meno onerosi. Famiglie, condomini e imprese potrebbero ottenere condizioni migliori rispetto a un mutuo tradizionale grazie a tassi d’interesse ridotti o parzialmente coperti da fondi pubblici.
Un ruolo decisivo lo giocano le garanzie pubbliche, attraverso le quali lo Stato o l’Unione Europea si assumono parte del rischio di insolvenza, permettendo alle banche di erogare credito con più facilità.
Infine ci sono gli strumenti di de-risking che servono a ridurre l’incertezza tipica di questi interventi: dall’aggregazione di molti piccoli progetti in portafogli più stabili all’uso di fondi che coprano le prime perdite fino all’impiego di sovvenzioni come garanzie e all’assistenza tecnica per costruire progetti solidi e bancabili (Leggi qui).
Tutela delle famiglie vulnerabili
Un punto centrale riguarda la povertà energetica. La Commissione intende evitare che la transizione verde finisca per aggravare le disuguaglianze creando canali di accesso dedicati ai nuclei a basso reddito. Tra le misure allo studio figurano prestiti a tasso zero o fortemente agevolato, formule di microcredito per chi non ha garanzie sufficienti e contributi pubblici per coprire parte dei costi iniziali. L’obiettivo è rendere la riqualificazione un diritto accessibile e non un privilegio.
Priorità agli edifici peggiori dal punto di vista energetico
Il nuovo quadro si concentrerà sugli edifici con le prestazioni peggiori dal punto di vista energetico che sono anche i più complessi da ristrutturare. Intervenirvi significa ottenere il massimo impatto in termini di riduzione dei consumi e delle emissioni, ma anche migliorare la qualità della vita di chi abita in case costose da riscaldare e raffrescare. In Italia si tratta soprattutto di immobili in classe energetica G e F.
Trasparenza e dati
Un’altra sfida riguarda la trasparenza dei dati. Senza informazioni affidabili sulle prestazioni energetiche degli edifici – dai consumi alle caratteristiche tecniche – le banche faticano a valutare i progetti e tendono a considerarli rischiosi. Per questo la Commissione punta a rafforzare la raccolta e la condivisione dei dati creando standard comuni e sistemi digitali interoperabili.
Allineamento con la finanza sostenibile
Il nuovo quadro dovrà integrarsi con gli strumenti già previsti dall‘Unione Europea e dai criteri ESG. Questo garantirebbe coerenza nelle scelte di investimento e, soprattutto, faciliterebbe l’attrazione di capitali privati interessati a prodotti certificati “green”. In parallelo si discute di introdurre un Mortgage Portfolio Standard (MPS), ovvero l’obbligo per le banche di migliorare progressivamente l’efficienza energetica media dei propri portafogli di mutui.
Le implicazioni per l’Italia
Per il sistema bancario istituti come Intesa Sanpaolo, Unicredit o la Cassa Depositi e Prestiti potrebbero ampliare l’offerta di prodotti finanziari “green” con procedure semplificate e condizioni più favorevoli. Già oggi Intesa propone soluzioni come il Mutuo Domus Green che prevede agevolazioni per chi acquista o ristruttura immobili efficienti, e l’S-Loan Progetti Green rivolto alle imprese che investono in sostenibilità.
Per famiglie e condomini l’impatto sarebbe decisivo: grazie a prestiti mirati e garanzie pubbliche la riqualificazione collettiva potrebbe finalmente diventare accessibile superando gli ostacoli che oggi escludono molti condomini dall’accesso al credito.
Le Pubbliche Amministrazioni nazionali, regionali e locali avrebbero un’occasione di armonizzazione: il framework europeo potrebbe integrarsi con strumenti come Ecobonus e Conto Termico riducendo frammentazioni e sovrapposizioni, e rendendo più efficiente l’uso delle risorse pubbliche.
Per le imprese le nuove linee di credito rafforzerebbero modelli innovativi come il pay-as-you-save o i contratti EPC (Energy Performance Contracting), in cui l’impresa anticipa i costi e viene rimborsata attraverso i risparmi energetici generati. Restano tuttavia diversi ostacoli: gli edifici energeticamente peggiori sono spesso considerati troppo rischiosi dalle banche, i dati sul patrimonio edilizio restano frammentari e incompleti, per le famiglie vulnerabili l’accesso al credito continua a essere complicato. Inoltre il framework resta volontario: nessun istituto sarà obbligato ad adottarlo e la sua efficacia dipenderà dalla disponibilità delle banche.
Una dimensione europea: la Coalition e i Working Groups
Parallelamente alla consultazione la Commissione ha istituito la European Energy Efficiency Financing Coalition, piattaforma che riunisce istituzioni finanziarie, Stati membri, imprese e pubbliche amministrazioni. All’interno operano i Working Groups incaricati di elaborare raccomandazioni e strumenti concreti.
Tra i più rilevanti per l’Italia figurano il gruppo dedicato alle Energy Renovations che lavorerà direttamente sull’atto delegato della EPBD, e quello focalizzato su PMI destinato a rafforzare l’accesso al credito per il tessuto produttivo minore e per le società di servizi energetici. La partecipazione a questi tavoli significa influenzare i criteri europei, adattare i modelli alla realtà nazionale, accedere a strumenti innovativi e consolidare il dialogo con altri attori del settore a livello continentale. La sfida è duplice: trasformare un quadro volontario in una leva realmente adottata dagli attori finanziari e, al tempo stesso, posizionare l’Italia come protagonista nella definizione dei modelli europei.