
|
Preferisci ascoltare? Clicca play!
Getting your Trinity Audio player ready...
|
Con il fondo da 5 miliardi affidato a EQT, Bruxelles prova a trasformare il capitale di crescita in una leva di autonomia strategica. Un vero e proprio test sulla capacità europea di trattenere tecnologia, proprietà intellettuale e futuri campioni industriali.
C’è un momento nella vita di un’impresa innovativa in cui l’idea non basta più. La ricerca è stata fatta, il prodotto esiste, il mercato ha dato i primi segnali, il modello di business comincia a reggere. Ma proprio quando la startup smette di essere promessa e deve diventare industria, l’Europa spesso si ferma.
È il passaggio più difficile: quello dalla startup alla scaleup. Oltre i piccoli grant, gli acceleratori, i proof of concept o i primi round di investimento, la realtà che emerge dagli ultimi anni sottolinea che mancano capitali molto più grandi, reti commerciali internazionali, investitori capaci di guidare round superiori ai 100 milioni di euro, interlocutori industriali, fondi pensione, assicurazioni, private equity, mercati dei capitali profondi.
Lo Scaleup Europe Fund
È dentro questo vuoto che va letto lo Scaleup Europe Fund, il nuovo fondo europeo da 5 miliardi di euro pensato per sostenere imprese tecnologiche europee in fase avanzata di crescita. La novità più recente è la scelta di EQT, gruppo svedese di private equity e private markets, come preferred investment adviser and fund manager del fondo. Secondo Reuters i primi investimenti saranno attesi nell’autunno 2026.
Il fondo nasce dentro l’ecosistema dello European Innovation Council, l’EIC, lo strumento europeo che in Horizon Europe sostiene innovazioni breakthrough e deep tech lungo l’intera traiettoria: dalla ricerca avanzata alla validazione fino alla crescita di startup, PMI e scaleup. Lo Scaleup Europe Fund sarà parte dell’ombrello dell’EIC Fund ma con una gestione privata, indipendente e orientata al mercato.
La notizia è stata ripresa in questi giorni dalla stampa internazionale, da Reuters a Sifted, mentre in Italia appare ancora confinata soprattutto a riprese tecnico-finanziarie e circuiti di mercato specifici. Investing.com Italia ha rilanciato la selezione di EQT come gestore del fondo UE da 5 miliardi. MarketScreener Italia aveva già seguito la shortlist europea indicando EQT, Northzone, Eurazeo, Atomico e Vitruvian tra i soggetti in corsa.
Eppure il tema merita più attenzione perché non riguarda esclusivamente il mondo delle startup, riguarda la capacità dell’Europa di trasformare la propria ricerca in industria, la propria innovazione in occupazione qualificata, il proprio risparmio in capitale produttivo.
Oltre al “fare innovazione” uno strumento per non perderla
Il punto di partenza è semplice: l’Europa sa generare conoscenza ma fatica a scalarla. Produce ricerca, brevetti, laboratori, Università, programmi pubblici, reti scientifiche. Ma quando una tecnologia deve crescere fino a competere globalmente spesso incontra un mercato dei capitali frammentato, meno profondo di quello statunitense e meno aggressivo di quello asiatico.
La Banca europea per gli investimenti ha descritto con chiarezza questa frattura. Le scaleup europee raccolgono, dopo dieci anni di vita, circa il 50% di capitale in meno rispetto alle imprese comparabili di San Francisco. Inoltre più di quattro operazioni europee su cinque nella fase scaleup coinvolgono un investitore leader o unico estero, contro il 14% registrato a San Francisco. Il risultato è noto: molte imprese europee finiscono per cercare capitale fuori dall’Unione, quotarsi su mercati esteri o diventare oggetto di acquisizioni straniere.
Non si tratta di una questione marginale. La stessa BEI sottolinea che il venture capital statunitense è ogni anno da sei a otto volte superiore a quello dell’Unione europea, mentre i fondi VC europei raccolgono solo il 5% del venture capital globale, contro il 52% degli Stati Uniti e il 40% della Cina. In altre parole l’Europa ha un problema di capitalizzazione dell’innovazione.
Cosa farà lo Scaleup Europe Fund
Lo Scaleup Europe Fund è pensato come un fondo late-stage e growth, non interviene nelle primissime fasi della ricerca ma nella fase in cui una società ha già dimostrato potenziale tecnologico e commerciale e deve raccogliere capitali consistenti per crescere.
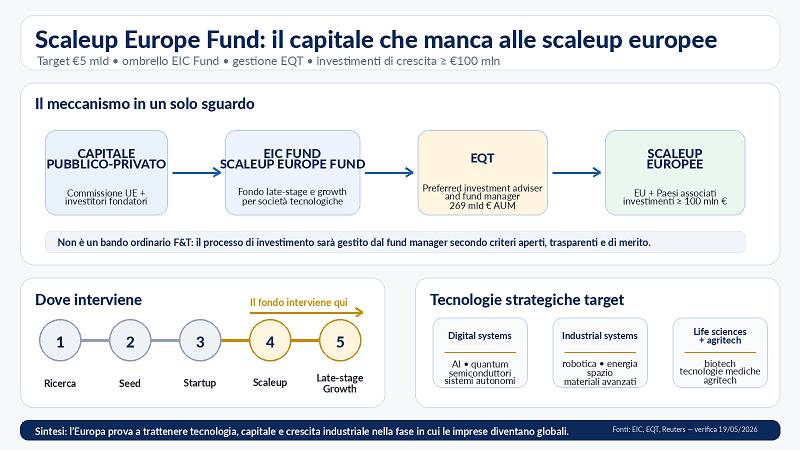
Il fondo sarà parte dell’ombrello EIC Fund ma con una gestione privata, indipendente e market-based. La Commissione europea partecipa come funding investor insieme ad altri investitori istituzionali e privati: Novo Holdings, EIFO, CriteriaCaixa, Santander/Mouro Capital, Fondazione Compagnia San Paolo, Intesa Sanpaolo, Fondazione Cariplo, APG Asset Management per conto del fondo pensione olandese ABP, Wallenberg Investments e Allianz. È un dettaglio decisivo perché l’Europa prova a usare il capitale privato come strumento di politica industriale tentando di orientare il mercato verso tecnologie considerate strategiche.
EQT, dal canto suo, arriva con una scala finanziaria rilevante: il gruppo dichiara 269 miliardi di euro di asset under management e si presenta come il maggior investitore europeo nei private markets. Il fondo investirà in scaleup tecnologiche europee e dei Paesi associati con focus su digital systems, industrial systems e life sciences.
Il nodo critico: l’Europa deve imparare a guidare i round
La dimensione da 5 miliardi è importante ma non sufficiente da sola. Il vero nodo sarà la capacità del fondo di guidare o co-guidare round rilevanti, non semplicemente parteciparvi. Il Jacques Delors Centre ha osservato che il gap più critico per le scaleup europee si manifesta nei round late-stage superiori ai 100 milioni di euro: quando una startup deve diventare una grande impresa tecnologica negli Stati Uniti trova un mercato dei capitali molto più ampio. I fondi late-stage europei hanno investito 21,3 miliardi di dollari contro i 133 miliardi americani.
Per questo lo Scaleup Europe Fund non deve limitarsi a duplicare ciò che altri strumenti già fanno. L’EIC STEP Scale Up, per esempio, già prevede per il 2026 un budget di 300 milioni di euro e investimenti equity-only tra 10 e 30 milioni per startup, PMI e small mid-cap nei settori digital, deep tech, clean tech e biotech.
Lo Scaleup Europe Fund entra su una scala diversa: investimenti da 100 milioni di euro e oltre, inclusi eventuali follow-on. È lì che oggi molte imprese europee diventano vulnerabili. La scelta di EQT deve essere letta come una risposta a questo limite: affidare il fondo a un gestore privato con esperienza internazionale ma dentro una cornice europea di obiettivi strategici.
La parola chiave: autonomia
Nel dibattito europeo si usa spesso l’espressione autonomia strategica. Tale definizione implica che una tecnologia nata in Europa non deve necessariamente crescere altrove, che una società europea dell’AI, del quantum, dello spazio o del biotech non deve essere costretta a cercare il proprio round decisivo negli Stati Uniti o in Asia. Significa che proprietà intellettuale, competenze, lavoro qualificato e centri decisionali possono restare ancorati al continente. La Commissione europea dichiara esplicitamente che lo Scaleup Europe Fund vuole ridurre il rischio di rilocalizzazioni, controllo estero e fuga di talenti.
Per anni il modello europeo ha accettato una divisione implicita: ricerca pubblica e innovazione iniziale in Europa, crescita industriale e valorizzazione finanziaria altrove. Università europee, talenti europei, fondi pubblici sono europei. Dopo quotazioni, acquisizioni, capitalizzazione e governance si spostano fuori dall’Europa. Il fondo prova a interrompere questa traiettoria.

Il collegamento con la Savings and Investments Union
Lo Scaleup Europe Fund va letto dentro un cantiere più ampio: la Savings and Investments Union (Unione del risparmio e degli investimenti). La Commissione la descrive come uno strumento per collegare il risparmio dei cittadini europei agli investimenti produttivi, in particolare verso imprese innovative che non possono dipendere solo dal credito bancario.
Il Rapporto Draghi ha stimato che l’Europa avrà bisogno di 750-800 miliardi di euro aggiuntivi l’anno entro il 2030 per sostenere competitività, transizione, difesa e innovazione. La stessa pagina della Commissione sulla Savings and Investments Union riprende questa cifra e la collega alla necessità di sviluppare mercati dei capitali più integrati.
Perché riguarda anche l’Italia
A prima vista lo Scaleup Europe Fund potrebbe sembrare lontano da un sistema italiano fatto soprattutto di PMI, imprese familiari, distretti manifatturieri, Università eccellenti ma spesso deboli nel trasferimento tecnologico, startup con round mediamente più piccoli rispetto ai principali ecosistemi europei.
In realtà lo è perché l’Italia ha bisogno di strumenti capaci di accompagnare la crescita di imprese tecnologiche oltre la fase del progetto finanziato. Molte aziende italiane sanno innovare ma non dispongono del capitale, della governance e delle relazioni internazionali necessarie per scalare. Oltre al fatto che tra i funding investor del fondo compaiono anche soggetti legati al sistema italiano come Fondazione Compagnia San Paolo, Intesa Sanpaolo e Fondazione Cariplo.
Va considerato inoltre che la manifattura italiana, per restare competitiva, dovrà interagire sempre più con tecnologie profonde: AI industriale, automazione, robotica, materiali avanzati, tecnologie energetiche, spazio, biotech, medtech. Si tratta di rinnovare proprio la base produttiva.
Il paradigma si è profondamente trasformato1: Horizon Europe, EIC, STEP, Scaleup Europe Fund, InvestEU, BEI, fondi pensione e private equity emergono come colonne di una medesima architettura tesa a costruire traiettorie di progettualità e crescita.
Il rischio: pochi campioni e molta retorica
Naturalmente il fondo non è privo di rischi. Il primo è dimensionale. Cinque miliardi sono molti nel panorama europeo ma pochi se confrontati con il fabbisogno complessivo delle tecnologie strategiche. Un fondo di questa dimensione potrà giocoforza sostenere un numero limitato di imprese.
Il secondo rischio è geografico. Se il fondo investirà solo negli ecosistemi già forti – Francia, Germania – finirà con il rafforzare la concentrazione invece di costruire una vera capacità europea diffusa. Tuttavia, al contrario, una distribuzione puramente territoriale risulterà in prospettiva altrettanto debole: il criterio principale dovrà quindi restare la qualità tecnologica e industriale.
Il terzo rischio riguarda le exit. Se le imprese sostenute dal fondo verranno poi acquisite da grandi player extraeuropei, il problema sarà semplicemente rimandato. Il capitale europeo avrà finanziato la crescita ma il controllo finale rischierà di uscire di nuovo dall’Unione. Il Jacques Delors Centre suggerisce che la governance del fondo debba includere incentivi coerenti con la permanenza delle imprese in Europa. È un punto delicato ma essenziale perché l’autonomia strategica non si misura tanto al momento dell’investimento quanto in quello dell’uscita.
Un vero cambio di prospettiva
L’Europa sembra riconoscere che la competitività non dipende soltanto dalla regolazione, dalla qualità della ricerca o dalla quantità di fondi pubblici, ma soprattutto dalla capacità di costruire strumenti finanziari adeguati alla scala delle tecnologie contemporanee. L’intelligenza artificiale, il quantum, i semiconduttori, lo spazio, la robotica, il biotech e le tecnologie energetiche richiedono capitali profondi, pazienti e competenti. Serve una filiera finanziaria che accompagni l’impresa dalla ricerca alla crescita globale in una visione più ampia e complessiva.
Lo Scaleup Europe Fund va considerato come un test molto concreto. Se funzionerà potrà dimostrare che pubblico e privato possono costruire insieme una politica industriale europea selettiva, orientata al mercato e capace di trattenere valore. Se non funzionerà confermerà che l’Europa continua a generare innovazione che altri sistemi economici sono più bravi a trasformare in potere industriale.
- A questo proposito si veda anche l’intervento di Errico Formichella, CEO di Sef Consulting, al Congresso di Assoeuro del 15 maggio tenutosi a Roma: https://actanonverba.it/sef-consulting-la-consulenza-strategica-nellera-dellai/ ↩︎